Bamsoet Dorong Asuransi Wajib Karhutla dan Banjir bagi Perusahaan Tambang dan Perkebunan
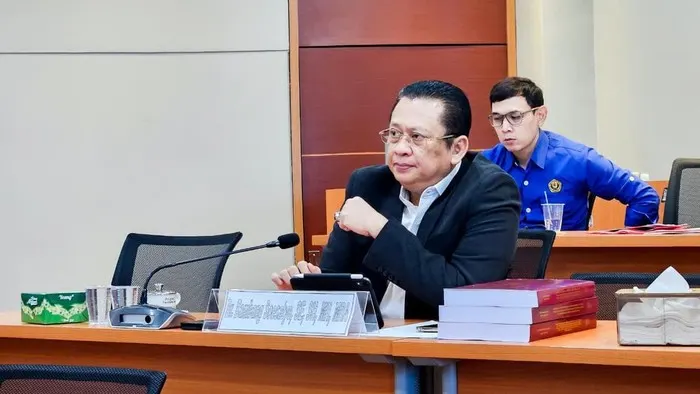
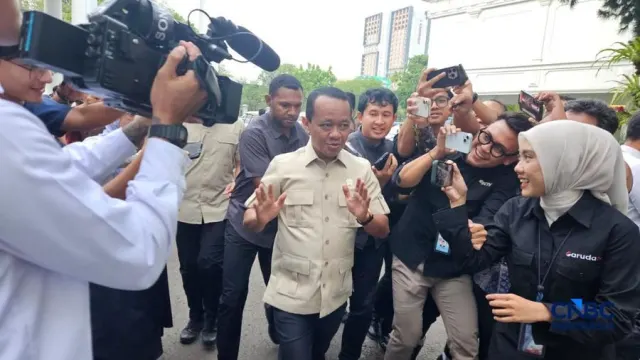
Soksinews.id – Anggota Dewan Pertimbangan Presiden (Wantimpres) sekaligus Wakil Ketua Umum Kadin Indonesia, Bambang Soesatyo atau Bamsoet, mendorong pemerintah mewajibkan perusahaan perkebunan dan pertambangan skala menengah hingga besar memiliki asuransi kebakaran hutan dan lahan (karhutla) serta banjir. Usulan ini ditujukan untuk mengurangi beban ekonomi masyarakat dan negara akibat bencana yang berkaitan dengan kerusakan lingkungan.
Bamsoet mengatakan, kerugian ekonomi dan kesehatan akibat karhutla masih menjadi persoalan serius. Berdasarkan kajian Center of Economic and Law Studies (CELIOS) yang dikutipnya, potensi kerugian akibat karhutla pada 2026 diperkirakan mencapai Rp39,29 triliun hingga Rp123,1 triliun.
Menurut Bamsoet, besarnya potensi kerugian tersebut menunjukkan perlunya mekanisme perlindungan yang melibatkan korporasi dalam menanggung risiko lingkungan dari kegiatan usahanya. Dengan demikian, pembiayaan penanganan bencana tidak sepenuhnya bergantung pada masyarakat dan Anggaran Pendapatan dan Belanja Negara (APBN).
“Jangan sampai keuntungan pengelolaan sumber daya alam dinikmati korporasi, sementara kerugian akibat kebakaran hutan dan banjir terus ditanggung rakyat serta negara. Perusahaan harus ikut menyediakan jaminan perlindungan sejak awal, sehingga ketika bencana terjadi, masyarakat segera memperoleh pertolongan dan ganti rugi tanpa harus menunggu proses hukum bertahun-tahun,” ujar Bamsoet di Jakarta, Senin (19/10/2026).
Mantan Ketua DPR RI dan Ketua MPR RI tersebut juga menyoroti besarnya kerugian ekonomi akibat karhutla dalam beberapa tahun terakhir. Ia mengutip perkiraan Bank Dunia yang menyebut kerugian akibat karhutla pada 2015 mencapai Rp221 triliun atau sekitar 1,9 persen dari produk domestik bruto (PDB). Sementara itu, kerugian pada 2019 diperkirakan mencapai 5,2 miliar dolar AS atau sekitar Rp72 triliun hingga Rp75 triliun.
Kalimantan Tengah termasuk wilayah yang terdampak besar, dengan estimasi kerugian Rp11,4 triliun atau setara 7,9 persen dari produk domestik regional bruto (PDRB). Bamsoet juga menyebut nilai kerugian lingkungan yang dikaitkan dengan penanganan perkara dan gugatan terhadap korporasi pada 2023 dilaporkan mencapai Rp5,3 triliun.
Data Sistem Pemantauan Kebakaran Hutan dan Lahan Kementerian Kehutanan menunjukkan luas karhutla pada 2023 mencapai 1,16 juta hektare. Angka tersebut turun menjadi 376.805 hektare pada 2024 dan 359.619 hektare pada 2025. Namun, pada periode Januari–Juli 2026, indikasi luas kebakaran kembali mencapai 202.004 hektare, meningkat 69 persen dibandingkan periode yang sama tahun sebelumnya.
“Kerugian karhutla sudah mencapai puluhan bahkan ratusan triliun rupiah. Uang sebesar itu seharusnya bisa digunakan untuk membangun sekolah, rumah sakit, jalan, dan meningkatkan kesejahteraan rakyat. Negara tidak boleh terus mengeluarkan anggaran besar tanpa mewajibkan perusahaan ikut menyiapkan perlindungan,” tegasnya.
Untuk merealisasikan usulan tersebut, Bamsoet mendorong pembentukan Badan Konsorsium Asuransi Wajib Kebakaran Hutan dan Banjir yang melibatkan perusahaan asuransi milik negara maupun swasta, dengan pengawasan Otoritas Jasa Keuangan (OJK).
Kewajiban asuransi diusulkan diterapkan secara bertahap kepada perusahaan pemegang Izin Usaha Pertambangan (IUP), Hak Guna Usaha (HGU), serta pemegang hak dan perizinan lain yang memiliki risiko lingkungan tinggi. Sementara itu, usaha mikro dan kecil diusulkan mendapat pengecualian agar kebijakan tersebut tidak menambah beban pelaku ekonomi rakyat.
Bamsoet juga mengusulkan agar besaran premi ditentukan berdasarkan sejumlah indikator, seperti luas konsesi, jenis komoditas, kondisi kawasan, tingkat kerawanan bencana, rekam jejak kepatuhan lingkungan, serta kesiapan perusahaan dalam melakukan pencegahan.
Perusahaan yang menerapkan pengelolaan lingkungan dengan baik dinilai layak memperoleh premi lebih rendah. Sebaliknya, perusahaan dengan risiko tinggi dan riwayat pelanggaran lingkungan dapat dikenai premi lebih besar sesuai tingkat risikonya.
Melalui skema tersebut, pembayaran klaim asuransi diharapkan dapat membantu masyarakat yang terdampak bencana, termasuk membiayai pengobatan akibat kabut asap, evakuasi, perbaikan rumah dan fasilitas umum, serta penggantian kerusakan kebun rakyat dan pemulihan mata pencaharian sesuai ketentuan pertanggungan.
Skema pembiayaan juga diusulkan mendukung kesiapsiagaan dan penanganan darurat, antara lain melalui penyediaan alat berat, pesawat pemadam, pompa air, embung, dan tanggul. Pembagian tanggung jawab pembiayaan diharapkan membuat penanganan bencana lebih cepat tanpa selalu bergantung pada ketersediaan anggaran darurat pemerintah.
Bamsoet menegaskan, penerapan asuransi wajib harus diarahkan untuk melindungi masyarakat, khususnya di kawasan perkebunan gambut Sumatera dan Kalimantan serta wilayah pertambangan yang rentan terhadap banjir akibat perubahan bentang alam dan berkurangnya daerah resapan air.
Namun, ia mengingatkan bahwa asuransi tidak boleh menggantikan tanggung jawab hukum perusahaan yang terbukti melakukan pelanggaran lingkungan.
“Namun, asuransi tidak boleh menjadi tameng bagi perusahaan yang merusak lingkungan. Kalau terbukti melanggar hukum, perusahaan tetap wajib mengganti kerugian, memulihkan lingkungan, dan menghadapi sanksi hukum,” jelas Bamsoet.
Ia menilai, penerapan kebijakan tersebut memerlukan landasan hukum yang kuat agar tidak bertentangan dengan kewajiban perlindungan lingkungan yang telah berlaku. Undang-Undang Nomor 32 Tahun 2009 tentang Perlindungan dan Pengelolaan Lingkungan Hidup, melalui Pasal 87, mengatur kewajiban ganti rugi dan/atau tindakan tertentu bagi pihak yang melakukan perbuatan melanggar hukum sehingga menimbulkan pencemaran atau kerusakan lingkungan.
Sementara itu, Pasal 88 mengatur pertanggungjawaban mutlak untuk kegiatan tertentu, sedangkan Pasal 55 mengatur dana penjaminan pemulihan fungsi lingkungan hidup. Menurut Bamsoet, ketentuan tersebut perlu diselaraskan dengan mekanisme asuransi yang diusulkan, termasuk jaminan reklamasi dan pascatambang serta hak konsorsium untuk menagih pembayaran klaim kepada pihak yang bertanggung jawab sesuai ketentuan hukum.
Dari sisi tata kelola, ia mengusulkan agar dana premi dikelola secara profesional melalui pembentukan cadangan klaim, dukungan reasuransi, audit berkala, dan pengawasan OJK. Sebagian aset investasi juga dapat ditempatkan pada instrumen yang aman dan likuid, termasuk Surat Berharga Negara, sesuai ketentuan perasuransian.
Bamsoet turut mendorong integrasi data perizinan, peta risiko Badan Nasional Penanggulangan Bencana (BNPB), informasi iklim dari Badan Meteorologi, Klimatologi, dan Geofisika (BMKG), citra satelit, serta pemantauan titik panas. Penerapan awal, menurutnya, dapat diprioritaskan di kawasan perkebunan dan pertambangan dengan tingkat risiko lingkungan tinggi.
“Sudah saatnya Indonesia mengubah cara menangani bencana dengan menyiapkan perlindungan sebelum bencana datang. Negara harus memastikan investasi tetap berjalan, lingkungan terjaga, dan rakyat terlindungi. Prinsipnya, siapa yang memperoleh keuntungan dari pengelolaan alam wajib ikut menjamin keselamatan masyarakat dan bertanggung jawab atas kerusakan yang ditimbulkannya,” pungkas Bamsoet.